 Fale conosco
Crédito imobiliário: como funciona, tipos e cuidados

- Riva
- Blog
- Para saber
- Crédito imobiliário: como funciona, tipos e cuidados
Planejar o financiamento transforma a compra do imóvel em uma decisão segura. Entenda o papel do crédito imobiliário e qual é o melhor para você!
Comprar um imóvel exige planejamento financeiro e decisões bem informadas. Nesse contexto, o crédito imobiliário surge como o principal caminho para viabilizar a conquista da casa própria.
Mais do que uma solução pontual, esse tipo de crédito organiza prazos, parcelas e taxas. A estrutura permite alinhar renda, objetivos e segurança financeira ao longo do tempo.
Recentemente, mudanças nas regras do crédito habitacional, com ajustes no uso dos recursos da poupança pelo Sistema Brasileiro de Poupança e Empréstimo (SBPE), ampliaram o acesso ao financiamento imobiliário. Segundo o Conselho Monetário Nacional (CMN) e o Banco Central, o novo formato pode adicionar R$ 52 bilhões ao mercado imobiliário, somando cerca de R$ 111 bilhões em crédito.
Parte relevante dos financiamentos segue regras com custo total limitado a 12% ao ano, incluindo juros e encargos. O modelo também prioriza famílias com menor renda fora de programas habitacionais.
Essas atualizações buscam ampliar a concessão de financiamentos sem encarecer o acesso. A proposta favorece uma transição gradual e fortalece o uso responsável dos recursos disponíveis.
Continue a leitura para entender o que é crédito imobiliário, como funciona, quais tipos existem, documentos exigidos e cuidados antes de solicitar.
Principais aprendizados deste artigo
- O crédito imobiliário funciona a partir de regras precisas sobre prazos, taxas e análise de renda, permitindo organizar a compra do imóvel de forma mais previsível.
- Os diferentes tipos de financiamento dispõem de estruturas próprias, como sistemas, fontes e critérios de enquadramento, que influenciam custos e condições do contrato.
- Para obter um financiamento, é necessário dar uma atenção especial à documentação, à análise cadastral e aos critérios que impactam a análise de crédito.
- Juros imobiliários têm peso relevante no planejamento de longo prazo e exigem comparação cuidadosa entre propostas antes da contratação.
- Dentro do financiamento habitacional, o crédito atua como ferramenta central para ampliar o acesso à moradia, especialmente após mudanças recentes nas regras do setor.
O que é crédito imobiliário?
Trata-se de uma modalidade de financiamento destinada à compra de imóveis novos ou usados, terrenos, construção ou reforma. A instituição financeira antecipa o valor ao vendedor, enquanto o comprador paga em parcelas, com juros, atualização contratual e mantém o imóvel como garantia até a quitação total do contrato.
Esse modelo preserva a lógica do financiamento descrita no texto original, especialmente no uso do imóvel como garantia e nos prazos mais longos. Ao contrário do empréstimo tradicional, não se trata de crédito livre, pois há vínculo direto com o bem adquirido.
O acesso ao crédito depende de renda comprovada, capacidade de pagamento e perfil compatível com a análise da instituição financeira. A contratação faz mais sentido quando a compra à vista não é viável e existe planejamento financeiro para assumir parcelas de longo prazo.
Agora que você já sabe o que é crédito imobiliário, entenda como funciona.
Como funciona o crédito imobiliário na prática?
Na prática, essa modalidade de crédito segue etapas bem definidas. O processo começa pela simulação, passa pela análise financeira, avaliação do imóvel e, por fim, pela aprovação do banco. Depois, ocorre a assinatura do contrato e o registro em cartório, o que libera o valor ao vendedor.
A simulação indica valores, prazos e parcelas em poucos minutos. A análise de crédito pode levar de dias a semanas, conforme documentos apresentados. Já a avaliação do imóvel verifica preço e regularidade.
Após a aprovação, o contrato é assinado e o registro em cartório costuma levar até 30 dias, etapa essencial para liberar o financiamento e iniciar os pagamentos.
Saber como funciona o crédito imobiliário representa apenas o primeiro passo para contratar com mais segurança.
Qual é a importância do crédito imobiliário?
Esse modelo de financiamento viabiliza a compra do imóvel de forma planejada, com distribuição do valor ao longo do tempo. A estrutura garante previsibilidade de custos, segurança jurídica e melhor organização financeira. Adicionalmente, impulsiona o mercado imobiliário e amplia o acesso à moradia para diferentes perfis de renda no país.
Muito mais do que apenas facilitar a aquisição, o financiamento reduz a necessidade de recursos imediatos e sustenta decisões mais responsáveis no médio e longo prazo.
Esses pontos evidenciam como esse modelo contribui para escolhas mais seguras, planejamento financeiro e acesso à moradia. Além disso, reforçam a importância do crédito imobiliário.
Quais são os tipos de crédito imobiliário disponíveis no Brasil?
No país estão disponíveis diferentes possibilidades. Entre as principais, destacam-se:
- Financiamento habitacional;
- Sistema Financeiro de Habitação (SFH);
- Sistema Financeiro Imobiliário (SFI);
- SBPE (Sistema Brasileiro de Poupança e Empréstimo);
- Financiamento direto com a construtora;
- Minha Casa, Minha Vida;
- Consórcio imobiliário;
- Crédito com garantia de imóvel (home equity).
Cada modalidade apresenta regras, juros e prazos específicos. Para orientar a escolha, é importante conhecer cada um dos tipos de crédito imobiliário e entender qual se ajusta melhor às suas necessidades e perfil financeiro. Confira a seguir os detalhes!
Financiamento habitacional
O financiamento habitacional é a alternativa mais comum para compra de imóveis residenciais no Brasil. O contrato ocorre com um banco, que paga o vendedor à vista, enquanto o comprador assume parcelas mensais com juros.
Essa modalidade permite diluir o valor do imóvel em prazos longos, que podem chegar a 35 anos, e facilitar o planejamento financeiro e o acesso à moradia.
Sistema Financeiro de Habitação (SFH)
O SFH é voltado à aquisição da casa própria e segue regras mais controladas. Existe limite para o valor do imóvel financiado, além de teto para juros e custo total da operação.
Costuma atender compradores com renda média, permite o uso do FGTS e oferece condições mais previsíveis ao longo do contrato.
Sistema Financeiro Imobiliário (SFI)
O SFI funciona com regras mais flexíveis. Não há limite máximo para o valor do imóvel, e as taxas são negociadas diretamente com a instituição financeira.
Essa opção aparece com mais frequência em imóveis de alto padrão ou quando o comprador não se enquadra nas exigências do SFH.
SBPE (Sistema Brasileiro de Poupança e Empréstimo)
O SBPE utiliza recursos da poupança para financiar imóveis residenciais. Grande parte das operações segue as regras do SFH, o que mantém juros mais baixos e prazos extensos.
O acesso depende da disponibilidade desses recursos no mercado e do perfil financeiro do solicitante.
Financiamento direto com a construtora
Nesse formato, o pagamento ocorre diretamente com a incorporadora, sem intermediação bancária. É comum em imóveis na planta ou em lançamento, com condições ajustadas ao cronograma da obra.
Os prazos costumam ser menores, e as parcelas iniciais tendem a ser mais acessíveis, exigindo atenção ao valor residual após a entrega do imóvel.
Minha Casa, Minha Vida
O Minha Casa, Minha Vida é direcionado a famílias de menor renda. Oferece subsídios, juros reduzidos e condições facilitadas, conforme a faixa de renda.
Essa modalidade amplia o acesso à moradia formal e reduz o valor total financiado em comparação a linhas tradicionais.
Consórcio imobiliário
O consórcio imobiliário funciona como compra planejada em grupo. Não há cobrança de juros, apenas taxa administrativa e fundo de reserva.
A principal diferença está no tempo de espera, já que a carta de crédito depende de sorteio ou lance, o que exige paciência e organização financeira.
Crédito com garantia de imóvel (home equity)
No home equity, um imóvel quitado é usado como garantia para obtenção de crédito. As taxas costumam ser mais baixas e os prazos, mais longos.
Essa alternativa aparece com frequência quando existe necessidade de capital adicional, sem abrir mão do patrimônio já adquirido.
Quer entender melhor como funciona uma das principais formas de acesso ao imóvel? Então confira o artigo: “Carta de crédito imobiliário: entenda como funciona” e descubra quando essa alternativa faz sentido no planejamento da compra.
Quais são as taxas e custos que compõem o crédito imobiliário?
A modalidade envolve custos obrigatórios que compõem o valor final do contrato, como:
- Juros imobiliários: aplicados sobre o saldo financiado ao longo do prazo;
- Custo Efetivo Total (CET): que reúne juros, seguros e taxas administrativas;
- Morte e invalidez permanente (MIP): seguro por falecimento ou incapacidade;
- Danos físicos ao imóvel (DFI): seguro contra eventos externos ao imóvel;
- Taxa de avaliação: que define o valor do bem;
- Emissão de contrato e registro: responsáveis pela formalização jurídica.
Cada encargo altera o custo total do financiamento. Analisar todos os itens é importante para evitar surpresas, comparar propostas e entender diferenças entre contratos com parcelas semelhantes.
Quais são e como funcionam os sistemas de amortização?
Os sistemas de amortização definem como a dívida do crédito imobiliário é reduzida ao longo do tempo. Cada modelo distribui juros e amortização de forma diferente, o que influencia o valor das parcelas, a previsibilidade dos pagamentos e o custo total do contrato ao longo dos anos.
A seguir, entenda como funcionam os principais modelos adotados no Brasil, com exemplos práticos, vantagens, limitações e perfis de comprador mais indicados.
SAC (Sistema de Amortização Constante)
No SAC, o valor amortizado é fixo, enquanto os juros diminuem com o tempo. As parcelas começam mais altas e reduzem gradualmente, o que diminui o custo total do financiamento.
Exemplo: em um contrato de R$ 300 mil em 30 anos, a primeira parcela pode ser cerca de R$ 2.800, caindo mês a mês. Perfil indicado: quem possui renda maior no início e busca pagar menos juros ao final.
PRICE (Tabela Price)
Na Tabela Price, as parcelas permanecem iguais durante quase todo o contrato. No início, a maior parte do valor corresponde a juros, com amortização menor.
Exemplo: no mesmo financiamento de R$ 300 mil, a parcela pode iniciar em torno de R$ 2.200 e se manter estável. Perfil indicado: quem prefere previsibilidade no orçamento mensal.
SAM (Sistema de Amortização Misto)
O SAM combina características do SAC e da Price. As parcelas começam intermediárias, nem tão altas quanto no SAC, nem totalmente fixas como na Price.
Exemplo: para R$ 300 mil, a parcela inicial pode ficar próxima de R$ 2.500, com redução mais suave ao longo do tempo. Perfil indicado: quem busca equilíbrio entre valor inicial e custo total.
Qual é a documentação para crédito imobiliário?
A documentação varia conforme o perfil de renda e o imóvel. A seguir, confira os principais documentos exigidos:
- CLT: RG, CPF, comprovantes de renda e residência;
- Autônomo/MEI: documentos pessoais, extratos bancários e declarações de renda;
- Servidor público: documentos pessoais e comprovantes funcionais;
- Imóvel: matrícula atualizada, certidão de ônus, contrato ou escritura, e IPTU.
Organizar corretamente a documentação para crédito imobiliário agiliza a análise e reduz atrasos na aprovação.
Como solicitar um crédito imobiliário?
A solicitação envolve etapas organizadas que conectam planejamento financeiro, escolha da modalidade e análise do banco. O processo começa com a preparação de documentos, passa pela comparação de condições e termina com a assinatura do contrato e a liberação do valor para compra do imóvel.
Aprenda o passo a passo de como solicitar um crédito imobiliário:
- Documentação pessoal: prepare documentos como RG, CPF, comprovante de residência e renda;
- Escolha da modalidade: avalie o tipo de crédito mais adequado ao seu perfil e objetivo;
- Simulação do financiamento: faça simulações em diferentes instituições financeiras para comparar taxas de juros, prazos e condições de pagamento;
- Análise de crédito: a instituição financeira fará uma análise de crédito, verificando seu histórico e capacidade de pagamento;
- Aprovação e assinatura do contrato: após a aprovação, é hora de revisar, assinar o contrato e formalizar o financiamento;
- Liberação do crédito: com o contrato assinado, o crédito é liberado e o pagamento ao vendedor ou construtora é realizado.
Se a ideia é sair do planejamento e avançar com mais segurança, o e-book “Conquiste o seu apartamento dos sonhos com este guia completo sobre financiamento imobiliário” reúne orientações práticas para escolher o crédito, organizar documentos e evitar erros comuns.
O que avaliar para escolher o melhor crédito imobiliário?
A escolha exige avaliar renda mensal, taxas de juros, custo efetivo total, prazo de pagamento e sistema de amortização. Também é importante considerar reserva disponível, estabilidade financeira, valor do imóvel e flexibilidade do contrato, para garantir parcelas compatíveis com o orçamento e segurança ao longo de todo o financiamento.
Abaixo, listamos algumas dicas para ajudar na decisão:
- Avalie sua renda mensal: defina um valor máximo para a parcela do financiamento, de forma que não comprometa seu orçamento mensal;
- Pesquise taxas de juros: cada banco oferece taxas diferentes, então vale a pena comparar para garantir o menor custo;
- Analise o custo efetivo total (CET): o CET inclui todos os encargos do crédito, como juros, tarifas e seguros, permitindo uma comparação real entre opções;
- Observe o prazo de pagamento: prazos maiores reduzem a parcela, mas aumentam o valor total pago;
- Escolha o sistema de amortização: SAC, Price ou SAM impactam parcelas e juros ao longo do tempo;
- Avalie estabilidade financeira: renda previsível facilita compromissos de longo prazo;
- Considere o valor do imóvel: o preço influencia limites de crédito e condições aprovadas;
- Verifique a flexibilidade do contrato: opções de amortização e renegociação trazem mais segurança.
Quais são as vantagens e os pontos de atenção do crédito imobiliário?
O crédito imobiliário amplia o acesso à compra do imóvel, oferece prazos longos e organização financeira. Em contrapartida, envolve juros, encargos e compromissos duradouros. Avaliar benefícios e riscos ajuda a escolher a modalidade mais adequada e evitar impactos negativos no orçamento ao longo do contrato.
Cada modalidade oferece vantagens e pontos de atenção. Confira:
Vantagens
- Acessibilidade à compra do imóvel sem necessidade de recursos imediatos;
- Pagamento a longo prazo com parcelas adequadas ao orçamento;
- Previsibilidade, já que regras, prazos e valores ficam definidos em contrato;
- Segurança jurídica, com registro formal e garantias legais;
- Oportunidade de escolher entre diversas modalidades, incluindo algumas com taxas mais baixas;
- Possibilidade de usar FGTS, conforme regras da linha contratada.
Pontos de atenção
- Juros e encargos financeiros podem encarecer o imóvel ao longo do financiamento;
- Atenção aos juros acumulados, que impactam o custo total do contrato;
- Necessidade de comprovar renda e aprovação de crédito, o que pode ser um obstáculo para alguns;
- Risco de inadimplência em caso de perda de renda ou falta de planejamento;
- Tempo de espera, especialmente em consórcios.
Como aumentar suas chances de aprovação no crédito imobiliário?
A aprovação no crédito imobiliário depende de renda compatível, bom histórico financeiro e organização prévia. Manter score elevado, pagar contas em dia, reduzir dívidas e evitar novos empréstimos no período aumentam a confiança do banco. Reservas financeiras e comprovação correta de renda também fortalecem a análise.
Confira agora um passo a passo do processo de contratação, do planejamento à formalização!
Checklist final do processo de contratação
- Simule o financiamento;
- Escolha a modalidade e o sistema de amortização;
- Reúna a documentação pessoal e do imóvel;
- Analise o crédito e avaliação do imóvel;
- Após a aprovação, assine o contrato e receba o registro.
Seguir esse roteiro reduz atrasos e aumenta a previsibilidade até a liberação do crédito.
Conte com a Riva para contratar o seu crédito imobiliário!
Contratar crédito imobiliário exige informação, planejamento e escolhas seguras. Com múltiplas modalidades, prazos flexíveis e regras bem definidas, essa solução viabiliza a compra do imóvel de forma estruturada, tanto para moradia quanto para investimento.
Quando bem orientada, a decisão se torna mais previsível, transparente e alinhada à realidade financeira.
A Riva Incorporadora atua nesse processo com projetos pensados para facilitar o acesso ao financiamento, desde a escolha do imóvel até a contratação do crédito. Empreendimentos bem localizados, plantas funcionais e condições adequadas tornam o caminho até o novo lar mais simples e seguro.
Quer realizar o sonho do apartamento próprio com condições facilitadas e crédito imobiliário seguro? Conheça os empreendimentos da Riva Incorporadora e encontre o imóvel ideal para você e sua família.
Conheça os empreendimentos da Riva
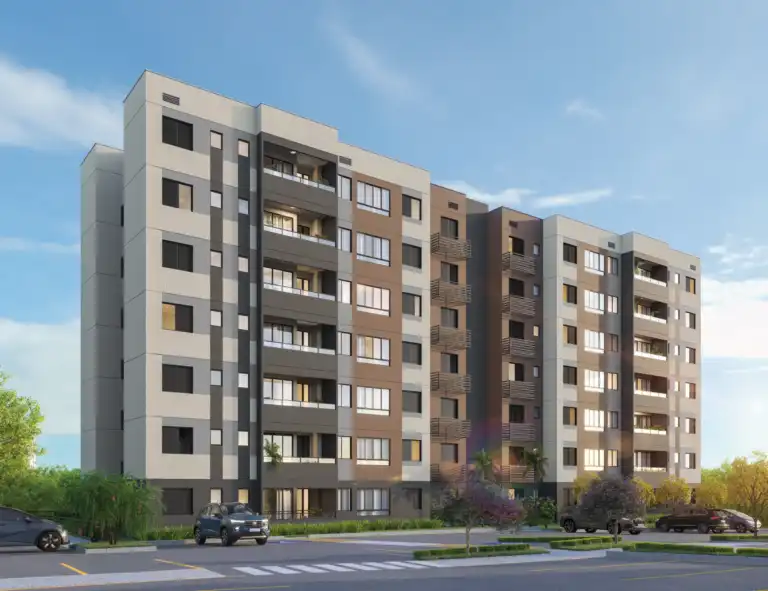


Encontre diversos conteúdos que irão te ajudar a ter um imóvel do jeito que sempre quis!

Dúvidas frequentes
Qual score mínimo é necessário para crédito imobiliário?
Não existe score mínimo único para aprovação do crédito imobiliário. Em geral, pontuações acima de 600 aumentam as chances, mas a análise considera renda, histórico financeiro, estabilidade profissional e comprometimento da renda. Um score mais alto tende a facilitar condições melhores, como taxas menores e prazos mais favoráveis.