 Fale conosco
Financiamento na planta: guia para comprar com segurança

- Riva
- Blog
- Para saber
- Financiamento na planta: guia para comprar com segurança
Entenda como funciona o financiamento na planta, quais são as etapas, vantagens e cuidados para comprar seu imóvel com mais segurança e planejamento.
Comprar um imóvel costuma despertar empolgação, expectativa e, ao mesmo tempo, muitas dúvidas. Nesse sentido, entender o que é financiamento na planta é um dos primeiros passos para tomar uma decisão segura, especialmente se esse é o seu primeiro apartamento ou se pensa em investir.
Essa modalidade envolve regras próprias, apresenta etapas diferentes do financiamento tradicional e exige planejamento financeiro desde a assinatura do contrato até a entrega das chaves.
Além disso, fatores, como análise de renda, reajustes, prazos, juros futuros e impacto no orçamento mensal, podem gerar insegurança se não forem bem compreendidos.
Neste conteúdo, vamos percorrer todas as etapas dessa jornada. Explicamos os principais conceitos, vantagens, cuidados essenciais e pontos de atenção antes de assinar o contrato.
Se você quer comprar com mais confiança, evitar surpresas e tomar decisões alinhadas ao seu planejamento financeiro, continue a leitura e descubra como funciona o financiamento na planta.
Principais aprendizados deste artigo
- O financiamento na planta combina pagamentos diretos à construtora durante a obra com financiamento bancário após a entrega. Quem compra paga entrada e parcelas corrigidas. Após as chaves, o saldo devedor é financiado pelo banco, conforme análise de crédito;
- À vista, o pagamento é imediato e pode gerar descontos. No financiamento, os valores são parcelados entre construtora e banco. No consórcio, não há juros, mas quem compra depende de sorteio ou lance para obter a carta de crédito;
- Podem financiar quem possui renda compatível com as parcelas, bom histórico de crédito e atende às exigências da construtora e do banco. A aprovação depende de análise financeira, idade, comprometimento de renda e documentação regularizada;
- Entre as vantagens, podemos destacar preço inicial menor, parcelamento durante a obra e potencial de valorização. Os desafios incluem reajustes das parcelas, prazo de entrega, variação de renda ao longo do tempo e necessidade de planejamento financeiro contínuo.
O que é financiamento na planta?
É a modalidade de compra em que o imóvel é adquirido antes de estar pronto, com pagamento parcelado ao longo do tempo. Parte dos valores é paga diretamente à construtora durante a obra, enquanto o restante costuma ser financiado posteriormente, conforme o contrato e as regras aplicáveis.
Como funciona o financiamento na planta?
A compra de um imóvel na planta funciona por meio de um modelo híbrido de pagamento. Quem compra assume compromissos financeiros em etapas diferentes. Inicialmente, os valores são pagos à construtora durante a obra. Após a entrega, o saldo remanescente costuma ser financiado junto a um banco, conforme análise de crédito.
Papel da construtora e do banco
A construtora é a responsável pela venda do imóvel ainda em construção e por receber os pagamentos iniciais, como entrada, parcelas mensais e reforços previstos em contrato. Esses valores ajudam a viabilizar a obra.
Já o banco só participa quando o empreendimento está próximo da conclusão ou já entregue. É a instituição que oferece o financiamento de longo prazo, com juros e prazos estendidos.
Na prática, durante a obra, o relacionamento financeiro é com a construtora; depois das chaves, passa a ser com o banco.
Momento da contratação do financiamento bancário
A contratação não acontece no início da compra, mas sim perto da entrega das chaves, quando o imóvel está regularizado e pode ser dado como garantia ao banco.
Nessa etapa, você passa por uma nova análise de crédito, considerando renda atual, idade, comprometimento financeiro e histórico de pagamento.
Por exemplo, alguém que comprou na planta 2 ou 3 anos antes pode ter uma renda diferente no momento da entrega. Por isso, o planejamento é essencial, já que a aprovação do crédito depende da situação financeira naquele momento, não da fase inicial da compra.
Etapas do pagamento
Primeiro, há a entrada, paga na assinatura do contrato. Em seguida, vêm as parcelas mensais durante a obra, normalmente corrigidas por índices previstos no contrato.
Primeiro, há a entrada, paga na assinatura do contrato. Durante a construção, o comprador pode ter parcelas mensais diretamente com a construtora, previstas no fluxo de pagamento do imóvel. Esses valores podem ser corrigidos por índices definidos em contrato, como o Índice Nacional de Custo da Construção (INCC).
Dependendo da estrutura do financiamento, também podem existir os juros de obra, pagos ao banco durante o período de construção. Nesse caso, o comprador começa a arcar com os encargos do financiamento à medida que o banco libera recursos para a construtora, mas o financiamento ainda não entrou na fase de amortização tradicional.
Após a conclusão e a entrega do imóvel, inicia-se normalmente o pagamento das parcelas do financiamento, que incluem amortização do saldo devedor, juros e demais encargos previstos no contrato. Em muitos casos, existem também reforços semestrais ou anuais.
Entender cada etapa te ajuda a ter um planejamento financeiro imobiliário e evitar surpresas financeiras.
Qual a diferença entre comprar na planta à vista, financiado ou com consórcio?
A forma de pagamento influencia diretamente o custo, o prazo e o planejamento financeiro:
- À vista: envolve o pagamento integral, geralmente com maior poder de negociação e possibilidade de descontos. É indicado para quem tem capital disponível e busca reduzir riscos e custos futuros;
- Financiado: permite parcelar a compra, com pagamentos à construtora durante a obra e financiamento bancário após a entrega;
- Consórcio: não tem juros, mas depende de contemplação por sorteio ou lance, o que pode atrasar a aquisição.
Cada modelo atende a perfis financeiros e objetivos diferentes.
Quem pode fazer o financiamento de apartamento na planta?
A compra de imóvel na planta está disponível para quem atende a critérios financeiros e cadastrais definidos por construtoras e bancos:
- Renda compatível com as parcelas: o valor das prestações não pode comprometer excessivamente o orçamento mensal;
- Análise de crédito aprovada: histórico financeiro, score e ausência de restrições pesam na decisão;
- Documentação regular: CPF, renda comprovada e dados atualizados são obrigatórios.
O cumprimento desses requisitos aumenta as chances de aprovação.
Quais são as etapas do financiamento imobiliário na planta?
Na primeira etapa, os pagamentos vão diretamente à construtora: a entrada, prevista na assinatura do contrato, mais as parcelas mensais e os reforços semestrais ou anuais acordados.
O percentual da entrada varia conforme a construtora e as condições negociadas, e o que realmente importa no planejamento é o total desembolsado até a entrega das chaves, não apenas o valor inicial.
Na segunda etapa, com o imóvel entregue e regularizado, tudo o que já foi pago é abatido do preço total. O saldo devedor restante é então financiado com o banco, em parcelas de longo prazo. Todo esse trâmite pode ser negociado e deve constar no contrato de compra e venda.
Ou seja, você só precisa se preocupar com o financiamento após a construção. Nesse momento, é possível usar seus recursos próprios, incluindo o Fundo de Garantia do Tempo de Serviço (FGTS), e buscar o apoio para o financiamento em bancos ou outras instituições financeiras que ofereçam as melhores condições para suas necessidades.
O registro de imóvel também é selado. A princípio, fica atrelado a quem compra e à instituição financeira até a quitação do financiamento, quando o status do documento deve ser atualizado, passando apenas para o nome de quem comprou.
É importante lembrar que, após o financiamento, você tem a responsabilidade não apenas de pagar as parcelas em dia, mas também de saber como declarar o apartamento financiado na planta no seu Imposto de Renda e realizar a manutenção e os cuidados gerais do imóvel.
Quais as vantagens do financiamento na planta?
As principais vantagens dessa modalidade são:
- Personalização: é possível escolher elementos, como materiais, acabamentos e até detalhes da planta;
- Mais opções de unidades: os empreendimentos oferecem mais unidades para escolher a que mais se adapta à sua necessidade;
- Instalações modernas: projetos novos contam com arquitetura e construção modernas, dispensando reparos e reformas no curto prazo;
- Valorização: conforme a obra avança, o imóvel tende a valorizar, de modo que, na entrega das chaves, pode já valer mais do que o valor contratado.
Leia também: Vale mais a pena comprar um imóvel na planta ou em construção?
Quais os desafios do financiamento de imóvel na planta?
Apesar das vantagens do financiamento na planta, há pontos de atenção que precisam ser avaliados com cuidado, como:
- Atrasos na obra: podem postergar a entrega do imóvel e impactar o planejamento financeiro;
- Correção das parcelas: valores pagos durante a obra costumam sofrer reajustes por índices econômicos;
- Mudanças na renda: alterações financeiras ao longo do tempo podem dificultar a aprovação do crédito bancário;
- Dependência de aprovação futura: o financiamento bancário só é confirmado próximo à entrega.
Nesse cenário, escolher uma incorporadora sólida, com histórico de entregas e boa gestão financeira, é essencial para reduzir riscos, garantir previsibilidade e enfrentar esses desafios com mais segurança.
Posso fazer financiamento na planta para investimento?
Sim, essa modalidade pode ser uma alternativa de investimento imobiliário, desde que haja planejamento financeiro e análise de mercado. Ao optar por comprar na planta, é possível diluir pagamentos ao longo do tempo e aproveitar o potencial de valorização do imóvel entre o lançamento e a entrega das chaves.
As principais estratégias são:
- Revenda após a entrega: compre com preço inicial menor e venda após valorização;
- Locação: geração de renda mensal após a conclusão do imóvel;
- Uso estratégico do capital: preserva liquidez ao evitar pagamento integral imediato.
Quando bem planejado, o financiamento na planta pode oferecer retorno atrativo no médio e longo prazo.
Que cuidados ter com o financiamento de apartamento na planta?
Ao financiar um apartamento na planta, é essencial manter as finanças organizadas e um bom histórico de crédito, com reserva para imprevistos e controle do orçamento. Também é importante comparar condições de financiamento, atentar-se à taxa de obra, entender os reajustes contratuais, conferir o memorial de incorporação do empreendimento e escolher uma construtora confiável.
Organize suas finanças
A primeira dica é manter suas finanças pessoais organizadas. Evite dívidas e pague suas contas em dia, pois o financiamento é liberado após uma minuciosa análise de crédito.
Essa análise leva em consideração o seu perfil completo, incluindo sua comprovação de renda, dados pessoais e restrições no Serasa e Serviço de Proteção ao Crédito (SPC).
Além de comprovar que você tem bom histórico de pagamentos, com grande potencial de quitar sua dívida sem percalços, ter a vida financeira organizada te ajuda a pagar o financiamento com mais tranquilidade.
Estabeleça um bom histórico de crédito
Essa dica está muito relacionada à anterior, pois a ideia não é simplesmente evitar fazer compras e dívidas antes de fazer seu financiamento, mas sim estabelecer um bom histórico de pagamento.
As operações de crédito, como empréstimos e compras, podem contar a seu favor se você paga em dia e não compromete demais a sua renda.
Portanto, lembre-se de que o que importa não é evitar gastos, mas gerenciá-los de maneira saudável.
Pesquise as opções de financiamento
Fazer uma boa pesquisa em diversas instituições financeiras é fundamental para conseguir as melhores condições de financiamento imobiliário. Isso porque as taxas, os prazos e a burocracia podem variar bastante.
Uma boa ideia é fazer as simulações de crédito dessas instituições, geralmente nos sites ou plataformas online.
Se você preferir, também pode ir presencialmente aos bancos e às instituições para falar pessoalmente com um gerente de atendimento que dará todas as informações de que você precisa e simulará a operação do financiamento.
Atente-se à taxa de obra
A taxa de obra é um custo comum no financiamento na planta e pode impactar o orçamento mensal, pois incide durante a construção e varia conforme o contrato.
Entender quando começa, como é calculada e quando termina ajuda a evitar surpresas financeiras e a planejar melhor os pagamentos.
Além disso, é fundamental verificar se a taxa de obra está claramente descrita no contrato e qual índice é utilizado para correção.
Muitos compradores se surpreendem com valores acima do esperado por falta de atenção a esse ponto. Acompanhar os reajustes e confirmar o encerramento da cobrança na entrega das chaves evita cobranças indevidas e desorganização financeira.
Confira o memorial de incorporação
Antes de assinar, verifique se o empreendimento tem o memorial de incorporação registrado no Cartório de Registro de Imóveis, como determina a Lei n.º 4.591/64. É esse registro que autoriza a construtora a vender unidades ainda em construção.
O documento reúne as informações formais do projeto: metragens, materiais previstos, áreas comuns, prazo de entrega e a fração de terreno de cada unidade.
Ou seja, ele é o parâmetro objetivo para comparar o que foi apresentado no estande de vendas com o que está de fato formalizado, e a base para cobrar, caso o acabamento entregue não corresponda ao especificado.
Conquiste seu apartamento na planta agora mesmo!
Comprar um apartamento na planta traz muitas vantagens, pois, além de receber um imóvel novo, com grande potencial de valorização, você garante que as instalações sejam modernas, reduzindo a necessidade de futuros reparos.
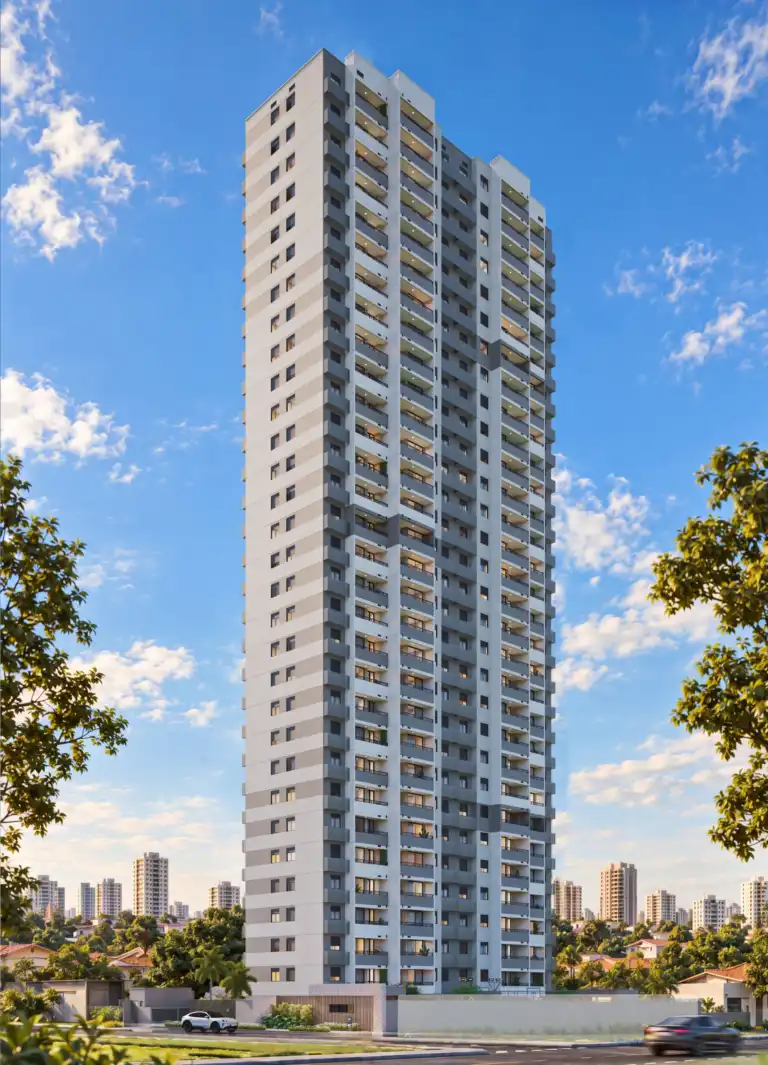
A Riva oferece muitas opções de apartamentos na planta para você escolher o ideal para as suas demandas. Conheça os nossos imóveis e entre em contato com a gente!
Nosso time está preparado para te orientar sobre condições de financiamento na planta, escolha do imóvel e planejamento da compra.
Conheça os empreendimentos da Riva


Encontre diversos conteúdos que irão te ajudar a ter um imóvel do jeito que sempre quis!

Dúvidas frequentes
É possível financiar 100% de um imóvel na planta?
Na prática, o financiamento integral é raro. Normalmente, você paga uma entrada e parcelas durante a obra, conhecidas como financiamento direto com a construtora. O saldo restante costuma ser financiado com um banco após a entrega das chaves, conforme análise de crédito e regras da instituição financeira.